만질 수 있는 것들
개념마다 직접 움직여 보는 도구가 붙어 있습니다. 슬라이더를 당기면 숫자가 왜 그렇게 되는지 보입니다. 현재 73종.
- 원주가 가면 레버는 얼마? 원주가 X% 가면 레버 "가격"은 얼마가 되나. 도착점이 같아도 흔들림 때문에 "2배"와 어긋나는 폭 ETF 추적오차(Tracking Error) — '지수를 따라간다'는 ETF가 왜 지수와 다르게 움직이나
-
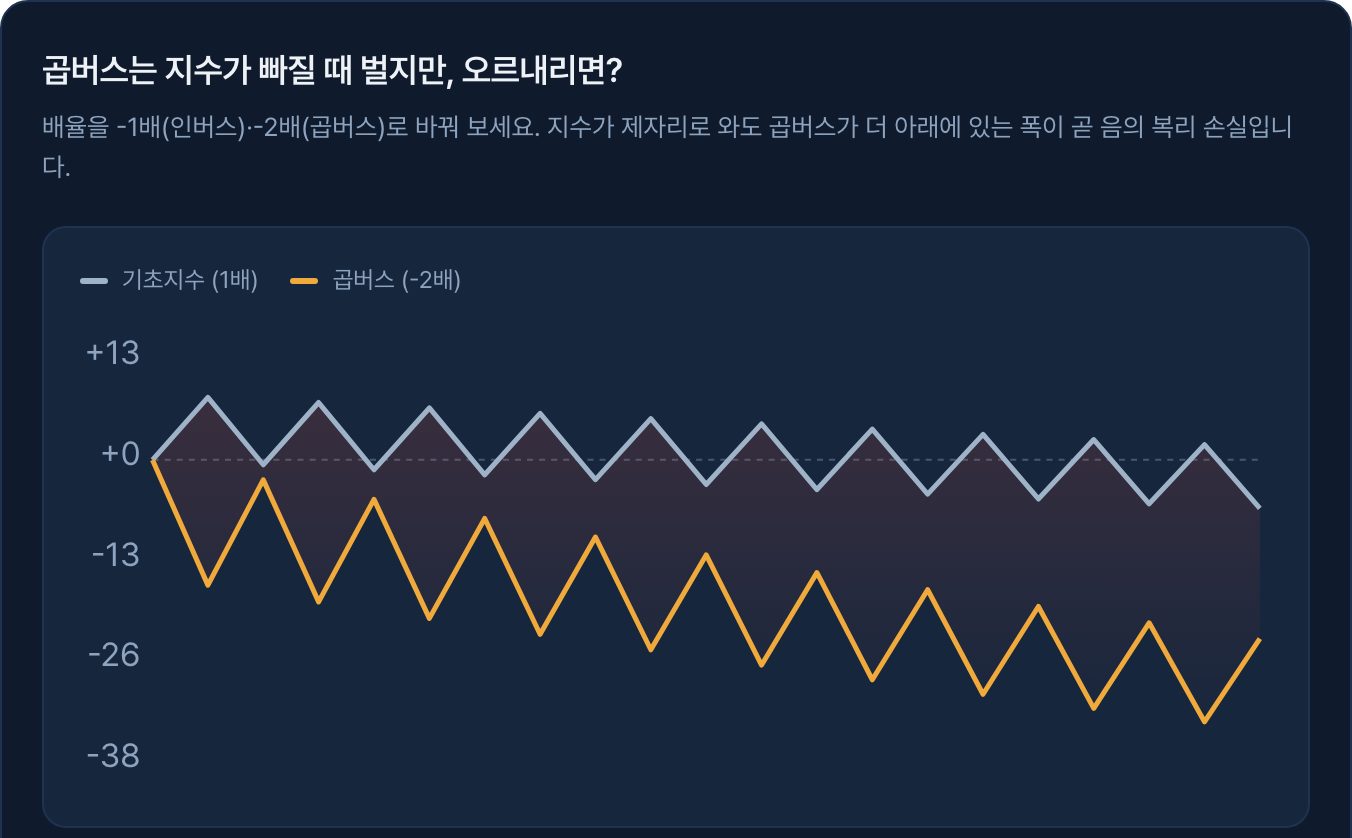 음의 복리 시뮬레이터 변동성·보유기간·배율을 움직이면 두 곡선이 벌어진다 — 일일 리밸런싱이 만드는 경로 의존(음의 복리) 칩플레이션(Chipflation): 메모리 가격 상승이 세트 원가로 번지는 전가 메커니즘 외 7편
-
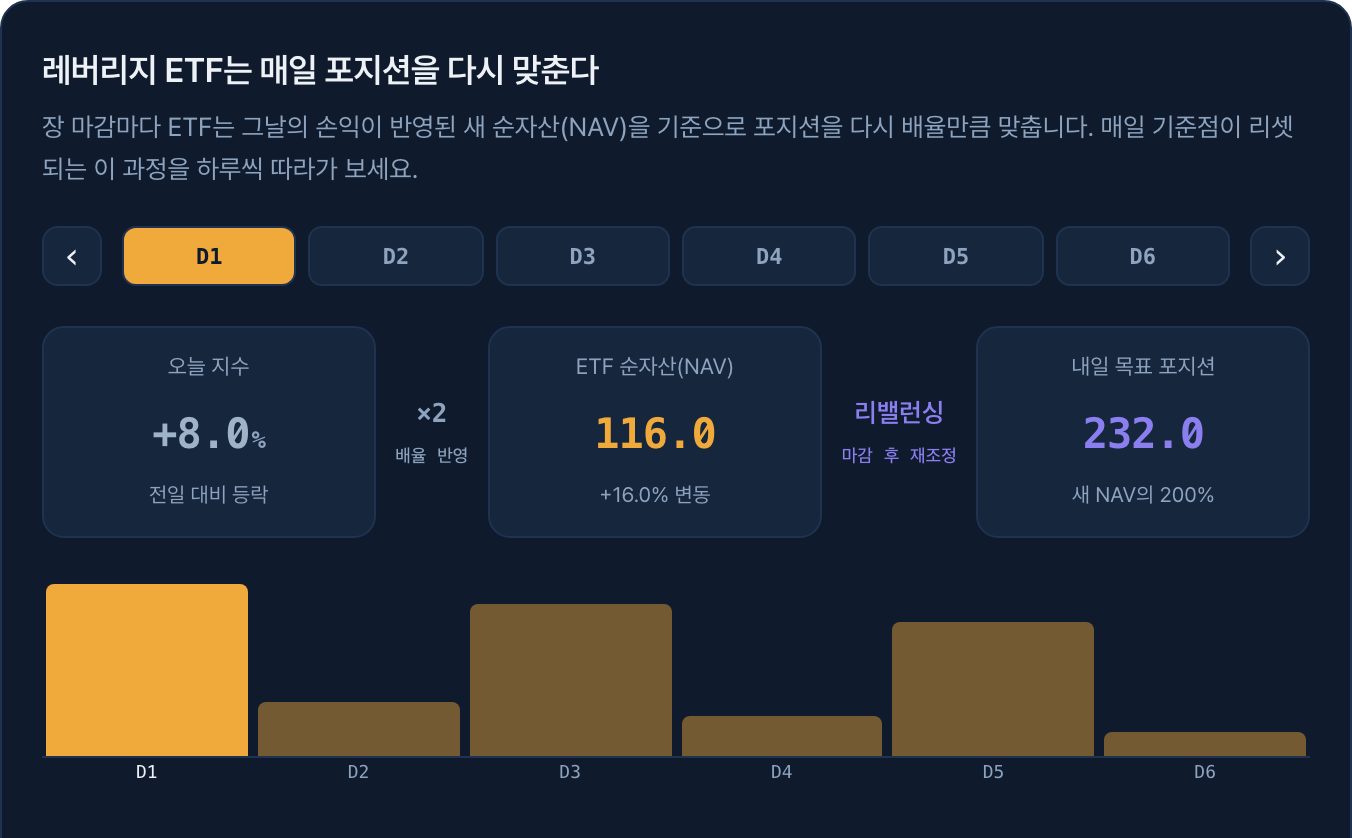 일일 리밸런싱 시뮬레이터 매일 장 마감에 배율을 다시 맞추는 과정 자체 레버리지 ETF 작동 원리와 일일 리밸런싱 — 장 마감에 어느 방향으로, 얼마나 사고파나 (계산 예시)
-
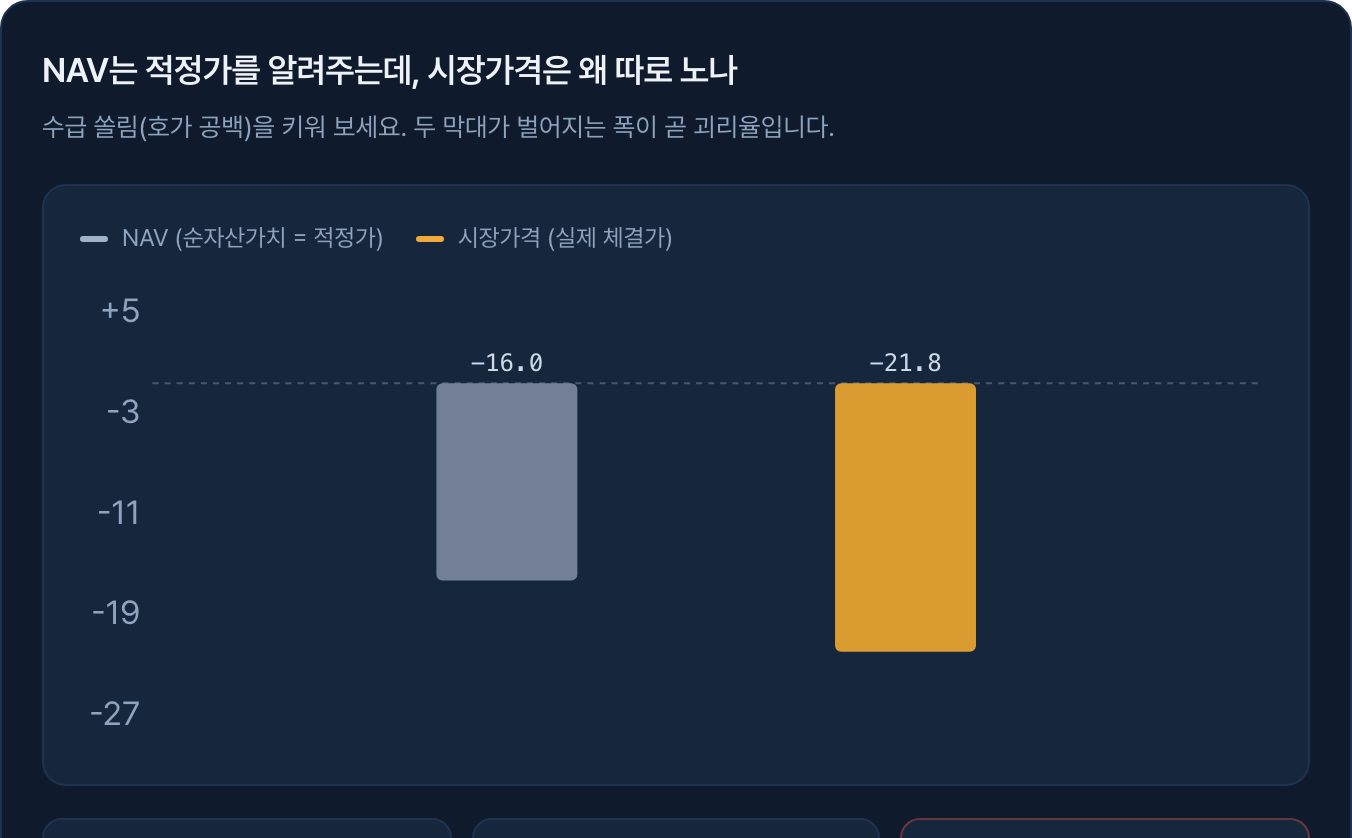 괴리율 시뮬레이터 적정가(NAV)는 그대로인데 수급 쏠림으로 시장가격만 벌어지는 구조 자사주 '매입'과 '소각'은 다른 사건이다 — 주식 수를 줄이는 것과 창고에 넣는 것 외 15편
-
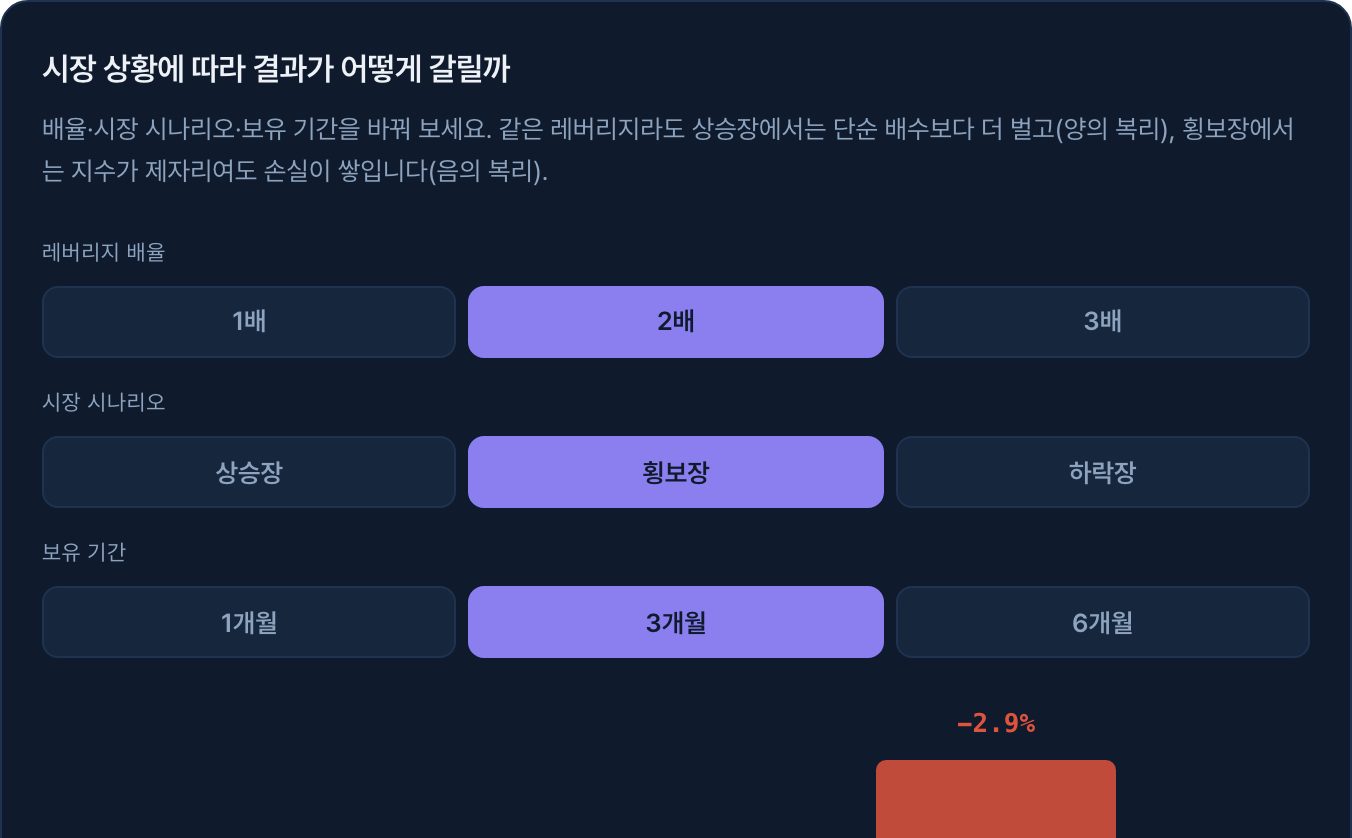 시나리오 손익 비교기 상승·하락·횡보 시나리오별 손익을 나란히 비교 레버리지 ETF 완전정리 — 원리·음의 복리·위험·거래요건까지, 직접 만지는 데이터로 (하이닉스 사례)
-
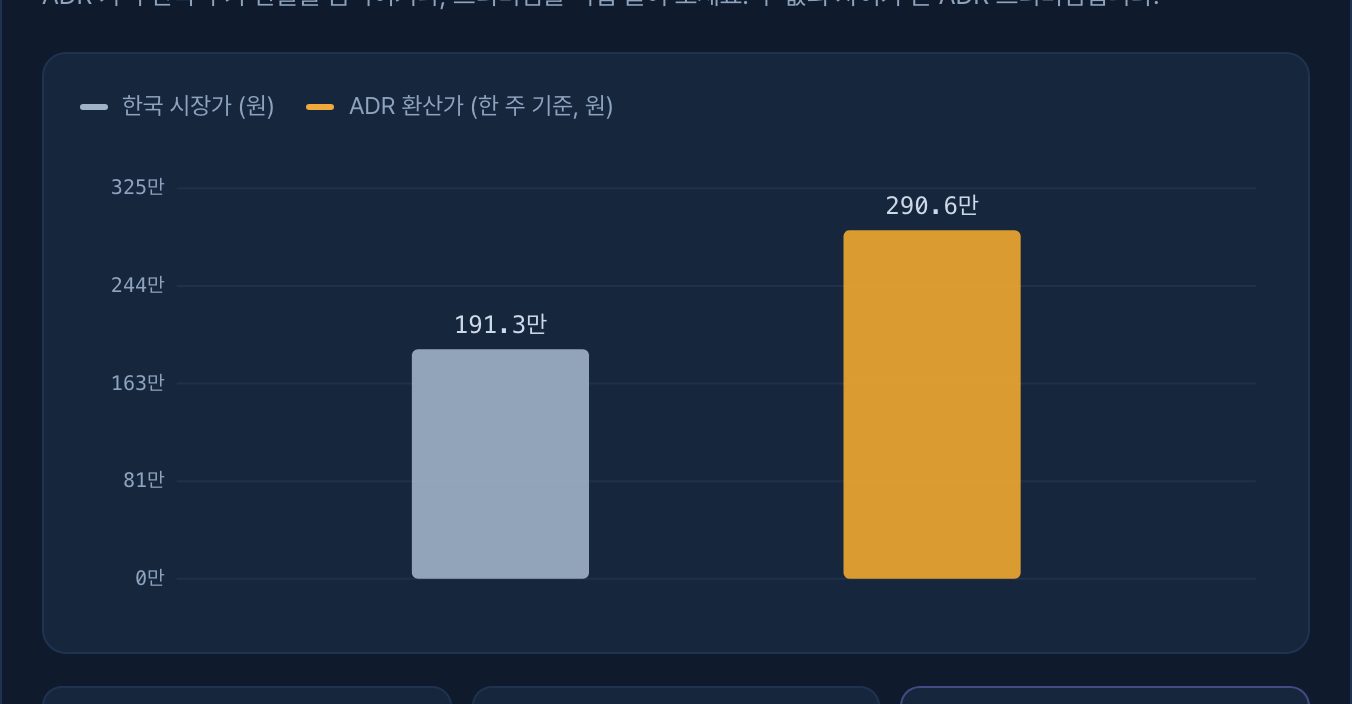 ADR 프리미엄 트래커 ADR 가격·한국 주가·환율을 움직여 프리미엄이 어떻게 계산되는지 10% 비싼데도 미장서 산다 — 같은 회사, 두 시장의 '가격이 안 붙는' 이유 외 2편
-
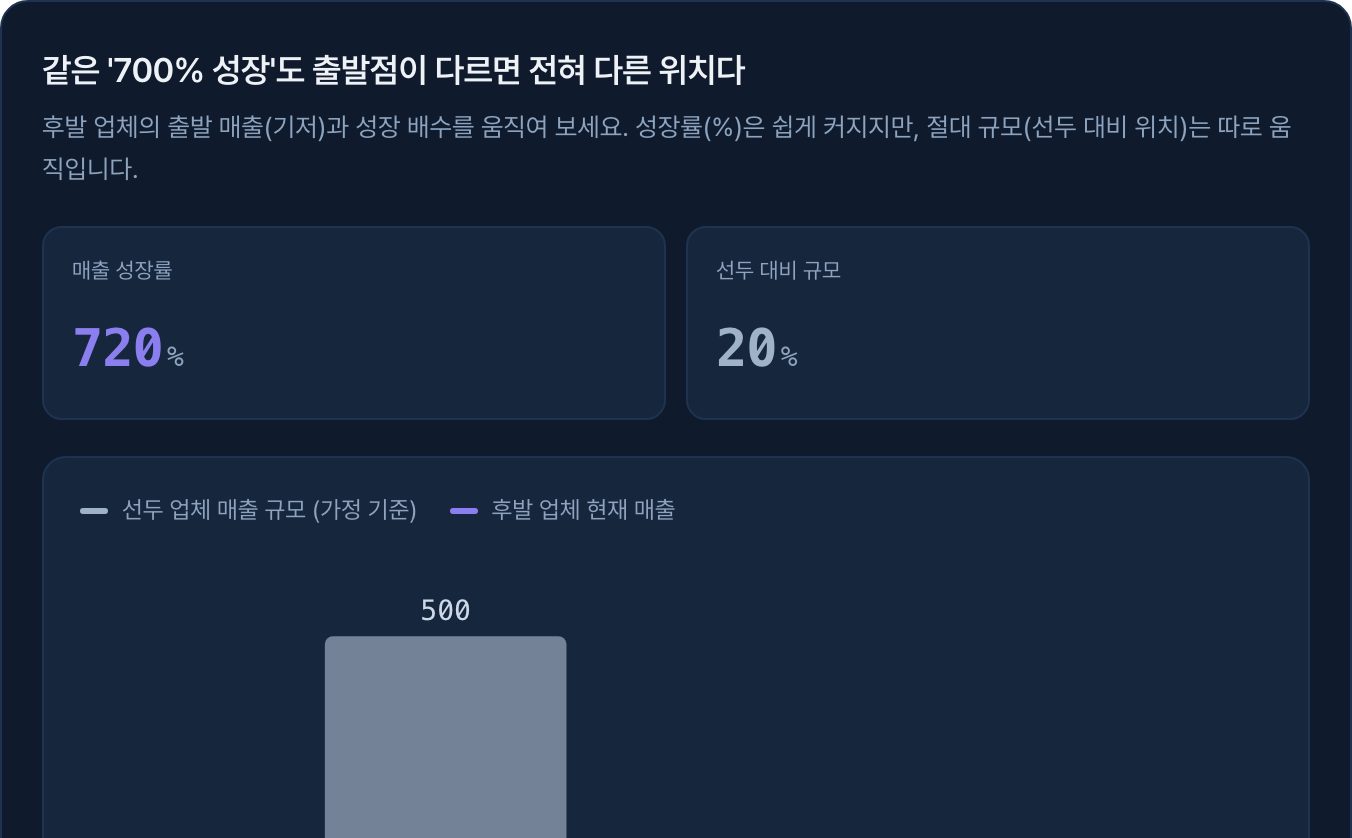 기저 효과 시뮬레이터 출발점(기저)이 낮으면 성장률(%)은 쉽게 커진다 — 속도와 절대 위치는 다른 축 완제품 원가의 62%가 메모리라는 말 — 부품 원가 비중(BoM share)이라는 렌즈 외 45편
-
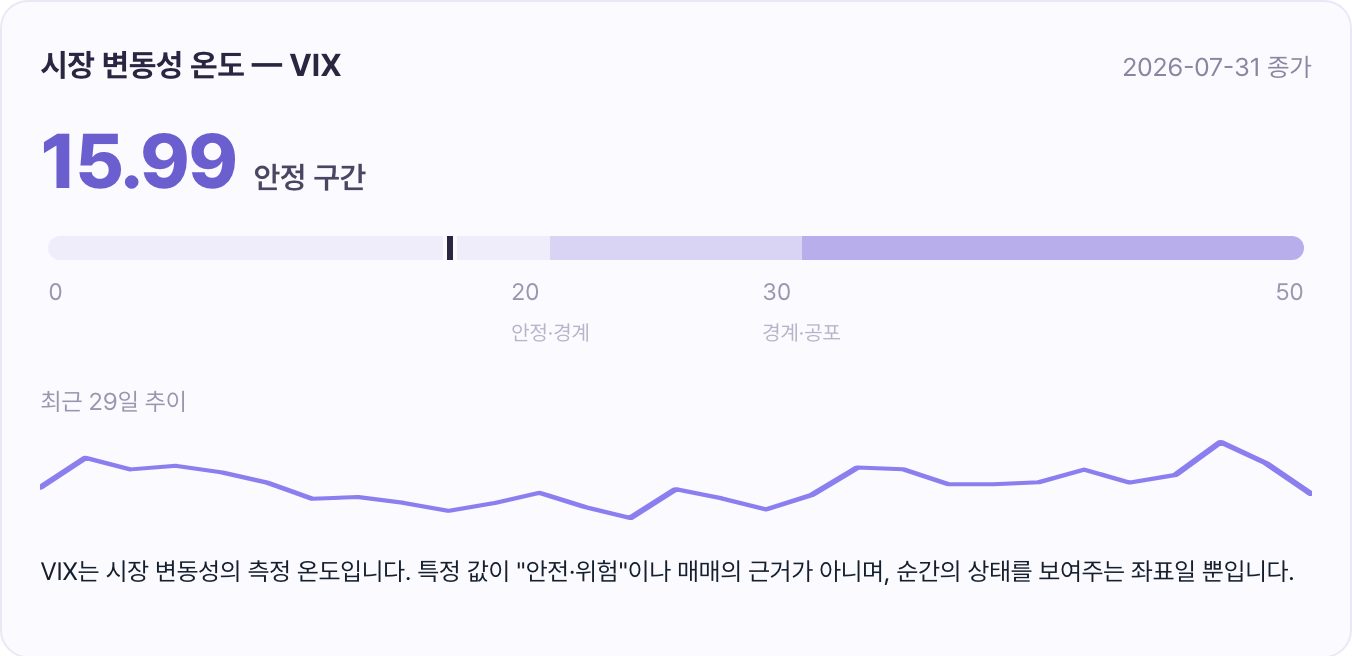 VIX 온도 게이지 지금 변동성이 어느 구간인지 — 매일 갱신되는 실측 게이지 서킷브레이커와 사이드카 — 시장이 스스로를 멈추는 장치의 작동 기준 외 1편
-
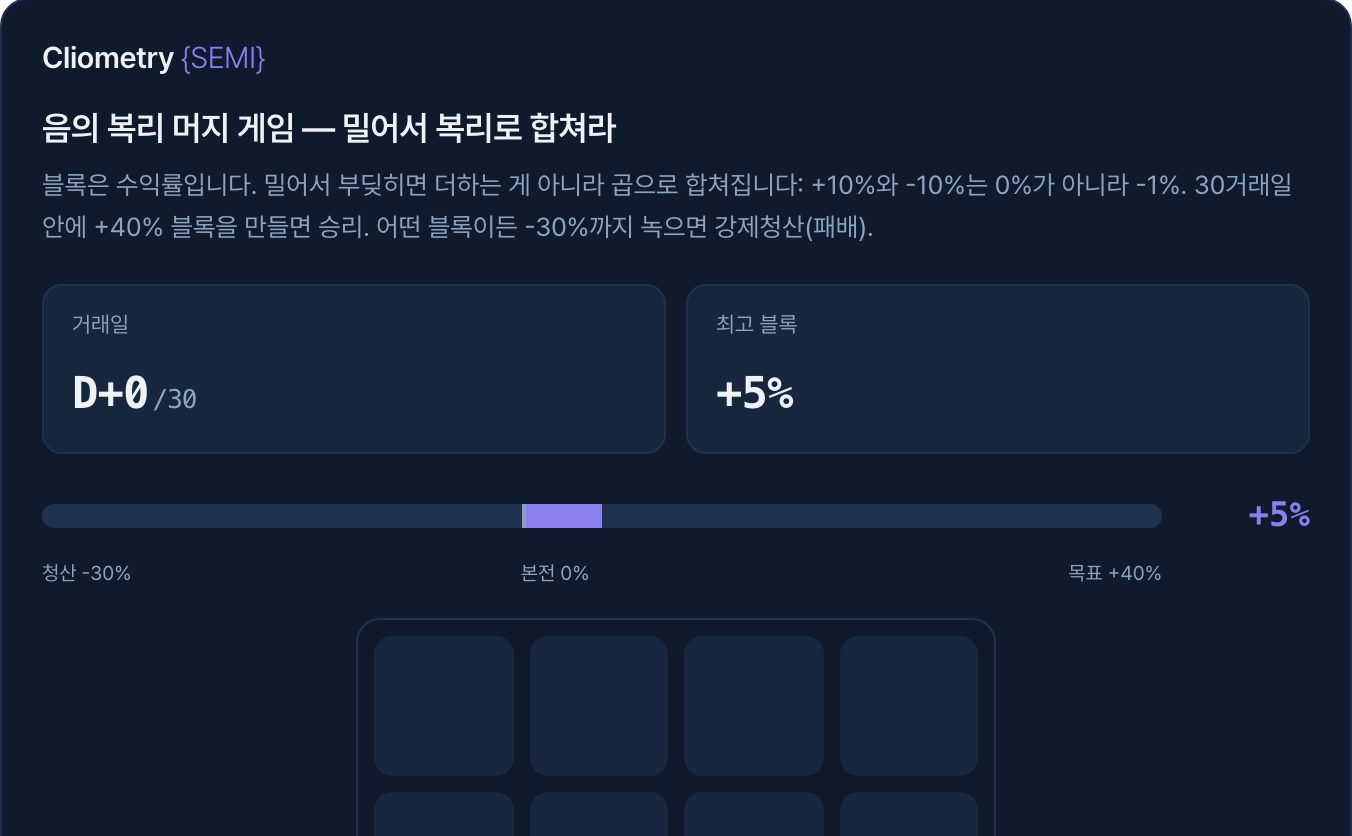 음의 복리 게임 블록을 합쳐 수익률을 곱하며 음의 복리를 손으로 체감 레버리지 ETF 음의 복리, 제자리로 돌아와도 왜 마이너스인가 — 직접 움직이는 시뮬레이터로 확인
-
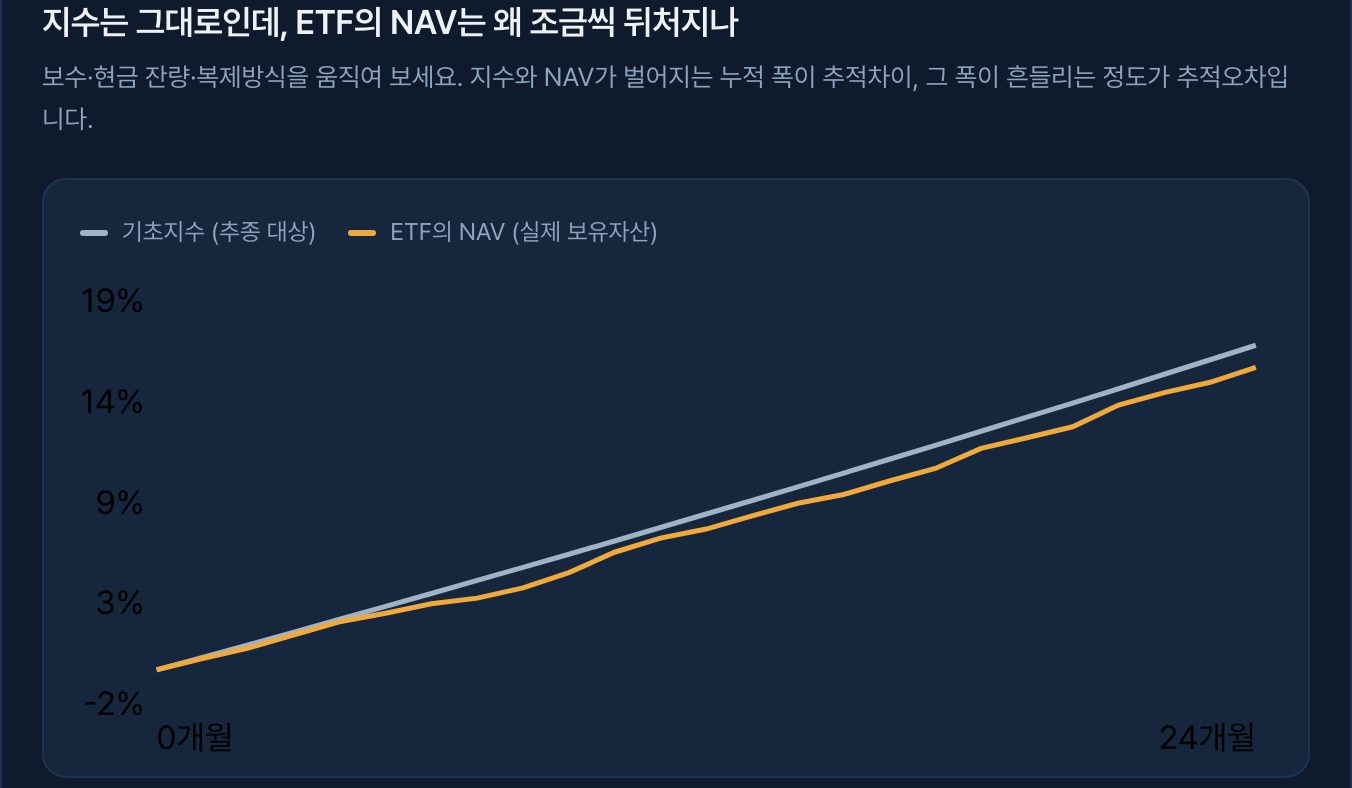 추적오차 시뮬레이터 지수 → NAV 사이 복제 마찰(보수·현금 잔량·부분복제) — 추적차이(방향)와 추적오차(흔들림)는 다른 숫자 환헤지형(H)과 언헤지형 ETF — 환율이 수익률에 섞여 들어오는 구조 외 1편
-
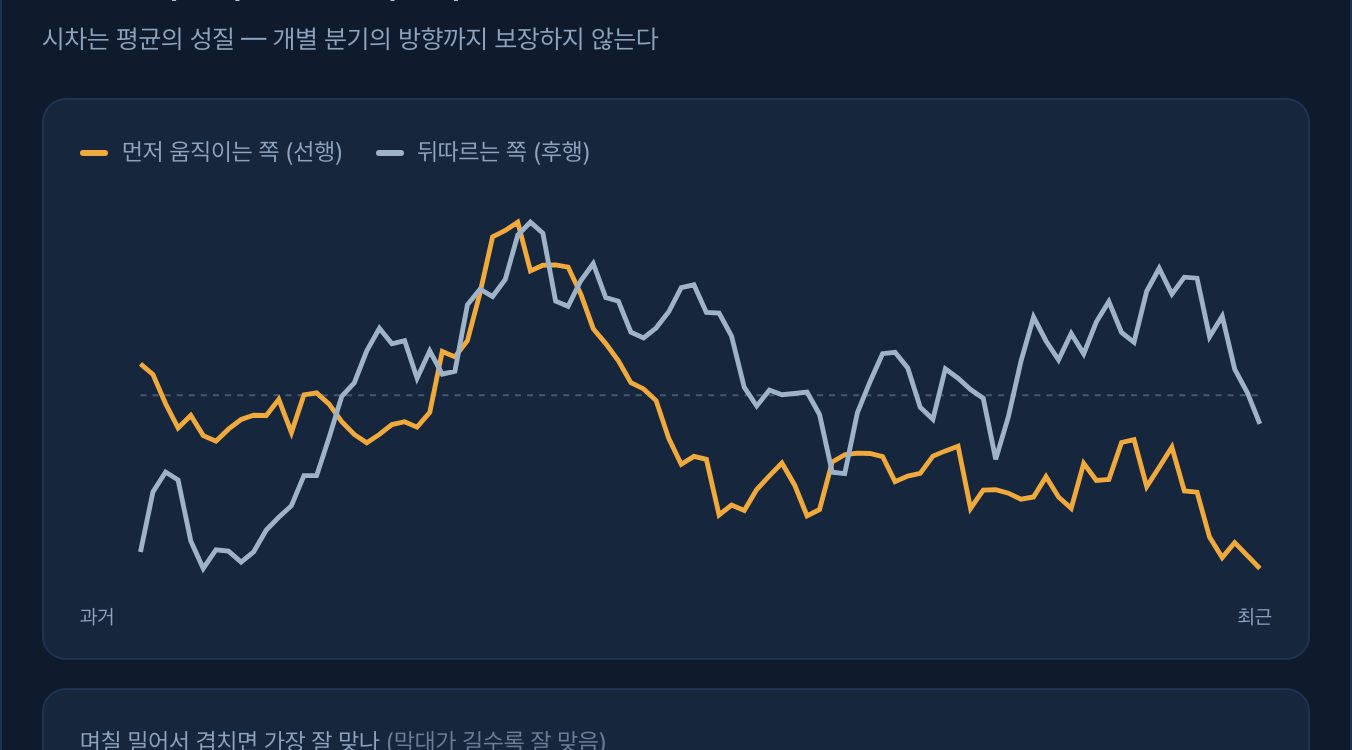 선행성 시뮬레이터 '먼저 움직인다'를 시차 + 연동 강도로 분해 — 시차는 평균의 성질이고 개별 날의 방향은 보장하지 않는다 마이크론(MU)은 왜 하이닉스보다 먼저 움직이나 — 선행성 데이터로 본 하루 시차
-
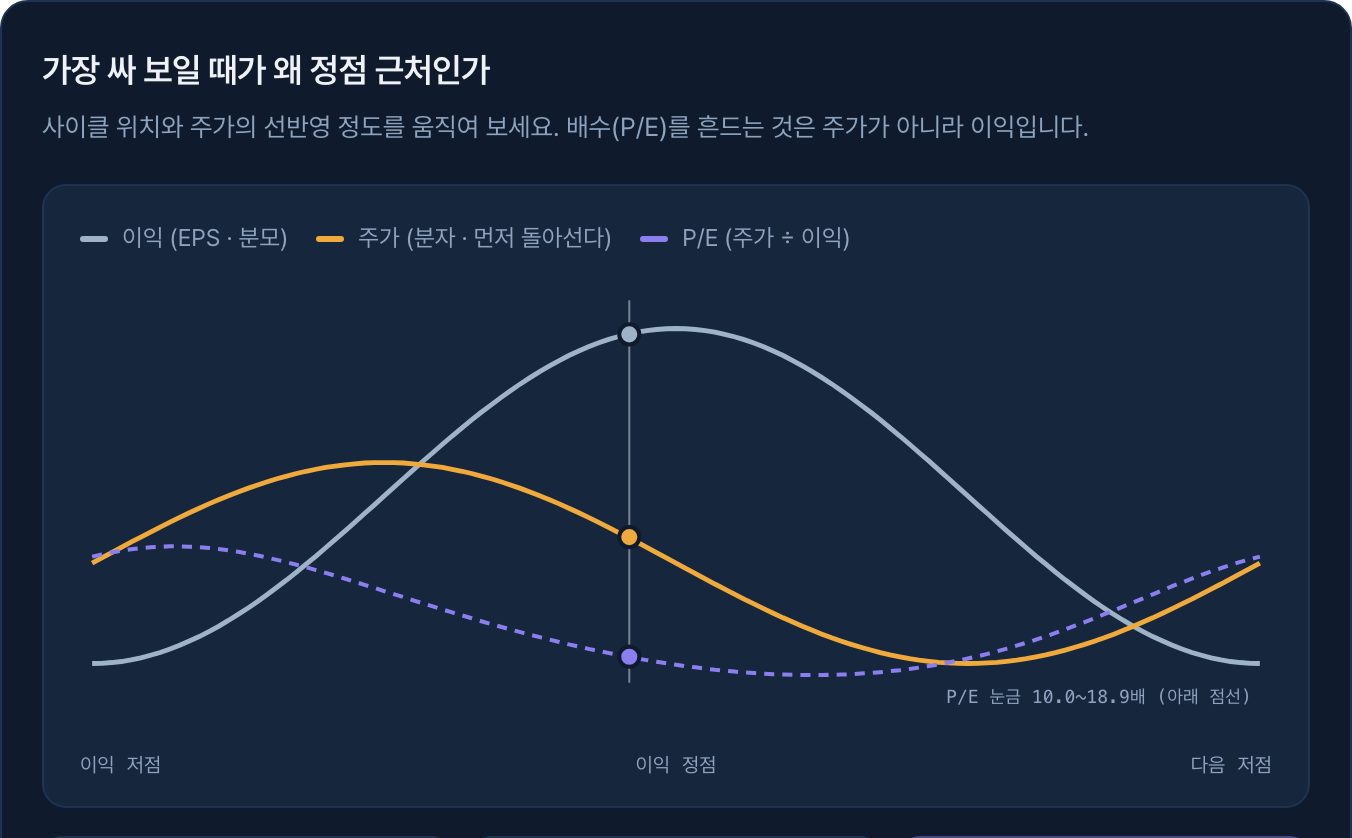 사이클 배수 시뮬레이터 배수(P/E)를 흔드는 건 분자(주가)가 아니라 분모(이익) — 주가가 먼저 돌아서면 이익 정점 부근에서 P/E가 최저로 찍힌다 38조 투자 발표와 밸류에이션 할인: 자본지출은 왜 배수를 낮추는가 외 8편
- CancellationSim 매입 금액 ÷ 평균 매입가 = 사라지는 주식 수. 발행 주식 총수가 얼마가 되는가까지의 나눗셈 자사주 소각의 의미 — 40조를 쓰면 주식 수는 얼마나 줄어드나
- ReplayWindow 과거 특정 구간을 되감아 레버리지 창이 어떻게 흘렀는지 사람이 직접 굴려본다 설계는 2배인데 실제론 0.76배: 레버리지 '실현배수'를 재보다
-
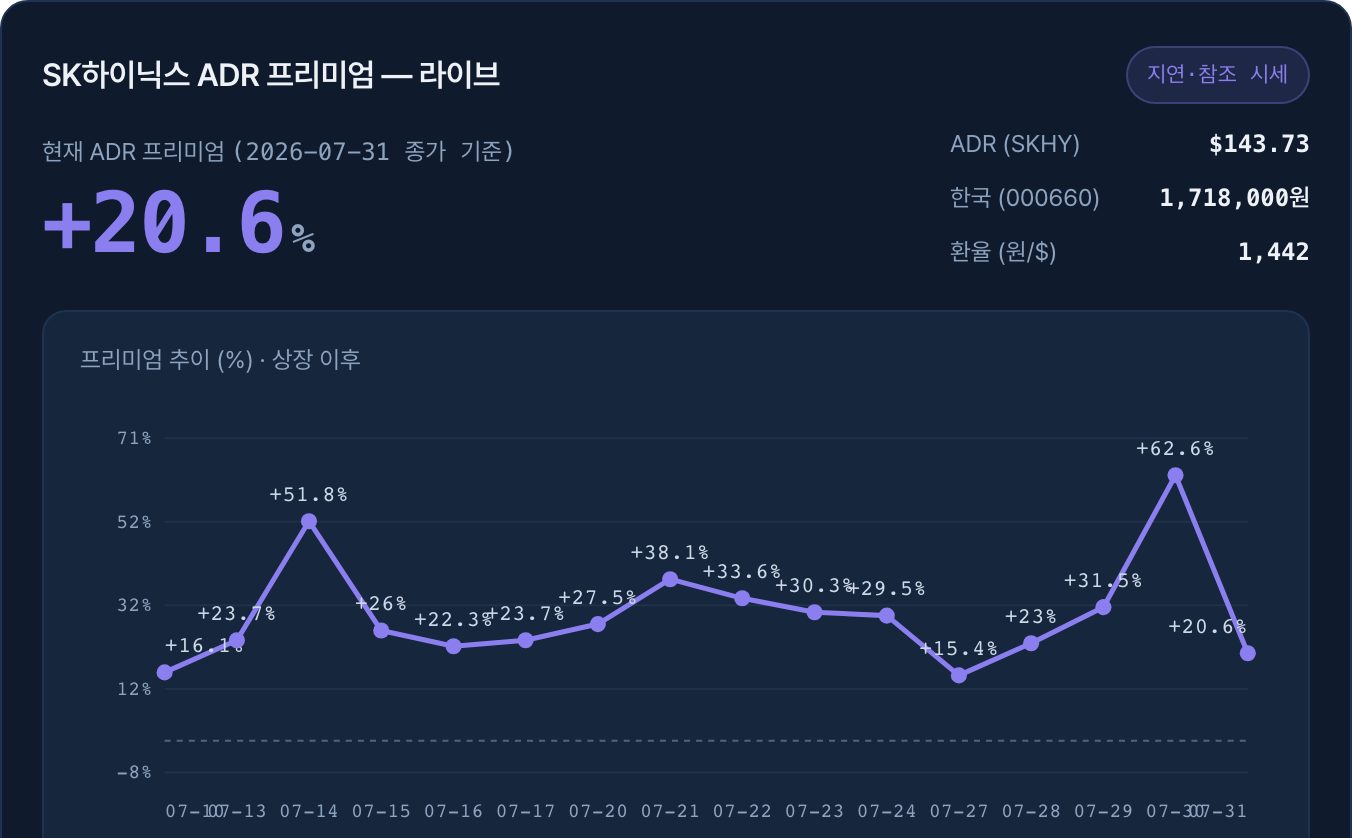 ADR 프리미엄 실측 카드 지금 ADR 프리미엄이 얼마이고 최근 시계열이 어떤 모양인지 — 매일 갱신되는 실측 ADR 프리미엄이란, 같은 회사인데 미국 주가가 왜 더 비싼가 — 직접 계산하는 트래커로 (SK하이닉스 사례) 외 2편
- 제품 믹스가 평균가를 끌어당기는 구조 개별 단가는 그대로 두고 비중만 움직여 보라 — 평균가(집계값)가 따라 움직인다 HBM 가격이 '100% 오른다'는 말의 세 갈래 — 계약가·믹스·실현 시점
- 구성비만 바꿔도 평균이 움직인다 개별 단가는 그대로 두고 신세대 비중만 올려 보라 — 집계 평균이 끌려 온다 ASP가 121% 오른다는 말의 함정: 가격 인상과 믹스 이동을 가르는 법
- 구형·신형 믹스가 평균 단가와 총량을 동시에 흔든다 구형 비중 슬라이더를 움직여 두 집계값이 어떻게 반대로 가는지 보라 구형 사양을 택하는 대형 구매자 — 단가 하락과 물량 확대의 맞바꿈
- 같은 CAGR, 다른 경로 두 곡선의 끝점은 같게 두고, 앞쪽/뒤쪽으로 성장이 몰리는 정도를 움직여 보라 CAGR 25.2%가 말하지 않는 것 — 끝점 두 개로 그린 직선의 함정
- 증분 공급 vs 수요 — 시차와 속도가 만드는 간격 공급 리드타임과 수요 증가 속도를 움직여 두 곡선의 간격(부족)이 어떻게 변하는지 보라 증설을 발표해도 공급난이 계속되는 이유 — 발표와 증분 공급의 시차
- 증설 곡선 vs 수요 곡선 증설 속도와 수요 속도를 움직여 두 곡선이 벌어지는 모양을 보라 HBM 생산능력 '2배'라는 말: 절대 증설과 수요 증가율은 다른 축이다
- 합산 증설 속도 vs 수요 증가 속도 — 두 곡선은 언제 만나나 두 공급사를 합친 증설 속도와 수요 속도를 움직여 보라. 만나는 지점이 부족이 소진되는 개념적 시점이다 두 공급사가 동시에 증설하면 부족은 더 빨리 끝날까 — 증설 대칭성과 부족 지속의 함수
- 같은 웨이퍼 총량을 제품에 나눠 배정하기 HBM 배정 비중을 올리면 범용 D램에 남는 몫이 줄어든다 HBM 증설이 왜 범용 D램 값을 밀어올리나 — 같은 라인을 두고 벌어지는 공급 시소
- 지출 곡선과 회수 곡선의 시간차 리드타임과 램프업 속도를 바꾸면 두 누적 곡선이 벌어지는 폭이 달라진다 설비투자 강도와 현금흐름의 시간 불일치: 캐펙스가 앞서고 회수가 뒤따를 때
- 로열티 상계 — 총액이 아니라 순액이 부담이다 양방향 청구의 비중을 움직이면 순부담이 어떻게 바뀌는지 보라 특허 로열티 부채는 어떻게 '협상 카드'가 되나 — 크로스라이선스 상계의 구조
- 제품 믹스가 전사 이익을 끌고 간다 DRAM의 마진과 비중을 움직이면 전사 이익이 얼마나 따라 움직이는지 보라 DRAM 마진 80%의 함정: 이익이 한 제품에 몰릴 때 무엇을 재야 하나
- 연 보수가 20년 뒤 만드는 격차 연 보수와 수익률을 움직여 보세요. 두 곡선이 벌어지는 폭이 곧 '떼인 돈'이 아니라 '떼인 돈이 굴러갔을 미래'입니다. 펀드 보수 0.1%p 차이가 20년 뒤 만드는 격차 — 비용이 복리로 쌓이는 구조
- 제품 믹스가 평균 수출단가를 움직인다 개별 가격은 고정 — 비중만 바꿔보라 HBM 수출단가가 5개월 만에 꺾였다는 말, 사이클의 무엇을 재는가
- 세대별 판매 비중과 평균판매가(ASP) 각 세대의 판매 비중을 움직여 보라 — 단가는 그대로인데 평균이 끌려간다 HBM 평균판매가 2배 전망을 쪼개면 — 가격 인상인가, 스택이 커진 것인가
- 제품 믹스가 평균판매가를 끌어당기는 방식 신세대·구세대 판매 비중을 움직이면 개별 단가를 그대로 둬도 평균이 변한다 HBM 가격 '내년 121% 상승' 가이던스, 무엇을 재고 무엇을 못 재나
- 적층 믹스만 바꿔도 평균판매가격은 움직인다 단가는 그대로 두고 8단·12단·16단의 판매 비중만 조절해 보라 HBM 평균가격이 '2배'라는 말 — 값 인상인가, 8단 믹스 이동인가
- 탑재량을 늘릴수록 성능과 원가는 같은 속도로 늘지 않는다 메모리 단가와 성능 체감 정도를 움직여 보세요. 누적 성능 이득과 누적 원가가 어디서부터 갈라지는지 보입니다. HBM 용량을 81% 줄인다? — 성능 부품이 원가 변수로 바뀌는 순간
- 최적 탑재량은 물리 한계가 아니라 두 곡선이 만나는 지점이다 단가를 올리면 한계비용 곡선이 위로 밀리고, 교차점이 왼쪽(더 적은 탑재량)으로 이동합니다. HBM 용량을 81% 줄인다? — 성능 부품이 원가 변수로 바뀌는 순간
- 같은 캐파, 세 개의 분모 HBM과 일반 D램의 웨이퍼 배분을 바꿔 비트·매출 집계가 어떻게 갈라지는지 보라 HBM이 D램 생산의 30%? '캐파의 30%'가 말하지 않는 세 가지 분모
- 가속기 메모리 믹스 → 칩당 메모리 금액 HBM 비중을 줄이고 LPDDR 비중을 늘려 보라 — 대수가 같아도 금액 지수가 어떻게 깎이는지 HBM 없는 AI 가속기가 커지면, 메모리 매출의 '노출 면적'은 어떻게 갈라지나
- AI칩 메모리 수요: 총량 하나로는 믹스를 못 읽는다 워크로드별 비중을 움직여 보라 — 총 수요가 같아도 제품군 배분은 갈린다 HBM 안 쓰는 AI칩이 뜻하는 것: 가속기 메모리 아키텍처의 분기
- 헤드라인 가격은 뛰고, 실현 ASP는 끌려온다 헤드라인 가격의 상승 속도와 계약에 묶인 물량 비중을 움직여 보세요. 두 곡선의 간극이 '전망 배수'와 '실적 단가'의 차이입니다. HBM 가격 '2배' 전망은 무엇을 재는가 — 예측 배수와 실현 ASP의 간극
- 제품 믹스가 평균단가(ASP)를 끄는 힘 개별 가격은 그대로 두고 고사양 비중만 움직여 보라 'HBM 가격 2배' 예측을 읽는 법 — 가격 신호와 물량 배분은 다른 축이다
- 세대 믹스가 평균단가를 끌어당긴다 구형·HBM3E·HBM4의 비중을 바꾸면 평균단가와 매출이 어떻게 움직이는지 HBM 매출이 분기 72% 뛰었다는데 — 그 급증은 가격인가 물량인가 믹스인가
- 같은 점유율, 다른 믹스 세대·티어별 물량 비중을 바꿔 보라 — 집계된 점유율 하나로는 그 안의 구성을 되돌려 알 수 없다 HBM 점유율이 오른다는 말의 함정: 점유율 %와 이익의 질은 다른 축이다
- 같은 물량 비중이라도 단가 가중이 다르면 매출 집계는 달라진다 고사양/범용 비중을 움직여 보라 HBM 점유율 50%는 무엇의 절반인가 — 물량점유·매출점유·탑재점유의 분리
- 단수를 올리면 다이는 얇아지고 수율은 곱으로 떨어진다 총 높이 예산·접합층 두께·층당 성공률을 움직여 보세요. 가로축은 단수(4~16단)입니다. 높이 예산 720μm는 HBM3E 규격, HBM4는 약 775μm입니다. 8단·12단·16단 HBM: 단수가 올라갈 때 실제로 무엇이 어려워지나
- 웨이퍼 면적 배분 → 실제 비트 공급 HBM 웨이퍼 비중과 제품별 면적당 비트 배율을 움직여 보라 HBM이 웨이퍼 30%를 먹는다는 말: 면적 점유율과 비트 점유율이 다른 이유
- 제품 마진은 그대로인데 전사 평균만 올라갈 수 있다 고마진 비중이 분기마다 얼마나 늘어나는지, 범용 바닥이 얼마나 내려가는지 움직여 보세요. HBM 마진율 80%가 말해주는 것 — 믹스 마진과 코모디티 바닥의 분리
- 비중을 쥐고 흔들면 평균이 어디로 가는가 제품 마진을 고정한 채 비중만 움직여 보세요. 전사 평균은 두 라인 어느 쪽 숫자와도 다릅니다. HBM 마진율 80%가 말해주는 것 — 믹스 마진과 코모디티 바닥의 분리
- 로직 캐파 조달 믹스 자체 팹 vs 외부 IDM 비중을 바꿔 보라 IDM의 남는 팹을 빌린다 — 메모리 기업이 로직 파트너를 얻으면 무엇이 바뀌나
- 교차 시점은 격차보다 속도가 정한다 시작 격차와 분기당 축소 속도를 움직여 보세요. 그래프 창은 24분기(6년)입니다 — 교차가 그보다 멀면 화면 안에서 두 선은 만나지 않고, 판독값의 교차 시점만 멀어집니다. 점유율 33%와 '2027년 역전 전망'은 다른 축이다 — 현재 격차와 예상 교차 시점
- 1위가 커지는 만큼 나머지의 몫은 줄어든다 쏠림 속도를 움직여 보세요. 명목 종목 수는 하나도 안 변하는데 비중 지도는 계속 바뀝니다. 시총 71%를 소수가 차지하면, 지수는 무엇을 재는가 — 지수 집중도의 구조
- 명목 10종목, 실제로는 몇 종목인가 쏠림 강도와 1위 프리미엄을 움직여 보세요. 종목 수는 10개 그대로인데 유효종목수는 따로 움직입니다. 시총 71%를 소수가 차지하면, 지수는 무엇을 재는가 — 지수 집중도의 구조
- 등급 비중을 바꾸면 '평균 격차'가 끌려간다 각 등급의 격차(연)는 그대로 두고 비중 슬라이더만 움직여 보라 범용은 따라잡고 프리미엄은 못 따라잡는다 — 추격자의 '이중 전선'
- 범용 DRAM 점유율 — 물량 믹스가 만드는 비중 선두의 범용 물량을 줄여 보라 — 후발주자 물량이 그대로여도 비중은 오른다 후발주자의 점유율 상승이 '경쟁력'이 아니라 '선두의 자리 비움'일 때
- 등급 믹스가 바뀌면 집계 점유율이 끌려간다 후발주자의 대수(수량)를 어느 등급에 넣느냐로 가치 점유율이 달라진다 후발주자의 점유율 추격을 읽는 두 축 — '몇 %'와 '어느 등급'
- 노드 패리티 이후에도 남는 원가 격차 후발의 수율 램프 속도와 선두의 다음 노드 전진을 움직여 보라 노드는 따라잡아도 수율은 따로 논다 — 후발주자 '기술 캐치업'의 두 층위
- 스팟 vs 연동 계약가 vs 밴드형 계약가 스팟이 오르는 동안 — 연동 비율·상한을 움직이면 스팟과 계약가가 벌어지는 폭이 바뀐다 LTA(장기공급계약)는 가격을 어떻게 '떼어내는가': 스팟과 계약가의 분리 메커니즘
- 제품 믹스가 전사 평균 웨이퍼 마진을 끌고 간다 HBM 웨이퍼 비중(나머지는 DDR5·SSD가 같은 비율로 나눔)과 HBM 마진을 움직여, 집계 평균이 어떻게 따라오는지 만져 보라 메모리 제조사가 DDR5·SSD를 외주로 돌릴 때 — 자가 팹을 비우는 능력 재배치
- 로드맵을 후보 기술의 비중으로 분해 각 후보에 실린 비중(설명용 가정값)을 움직여 보라 — 집계 숫자만으로는 어느 갈래에 무게가 실렸는지 구분되지 않는다 차세대 메모리 로드맵: '한 세대 앞선다'와 '여러 갈래를 쥔다'는 다른 문제다
- 수요 곡선과 공급 곡선의 격차 수요 증가 속도와 공급이 붙는 속도를 움직여, 격차가 언제 닫히는지 보라 ‘램마겟돈’은 왜 몇 년을 가나 — 공급 부족의 지속 기간을 재는 법
- 누적 상승률과 연평균 속도는 다른 축 연율·기간을 움직이며 복리 누적 곡선과 '연율×연수' 직선이 벌어지는 폭을 보라 (순수 산술) \"2027년 HBM 가격 121% 상승\"의 진짜 의미 — 누적률과 연율의 혼동
- 낸드 캐파 배정 믹스 eSSD 비중을 올리면 같은 총 캐파에서 다른 제품 몫이 어떻게 밀리나 낸드 라인이 eSSD로 먼저 간다: 생산 배정의 '우선순위' 개념
- 세 레버가 만드는 영업이익률 가격·믹스·레버리지 비중을 바꿔 보라 — 같은 집계값도 구성이 다르다 영업이익률 '사상 최고'를 분해하기 — 가격·믹스·레버리지, 그리고 왜 최고점이 반드시 지속을 뜻하지 않는가
- 같은 점유율, 두 개의 격차 자 선두와 추격자의 점유율을 움직여 %p 격차와 배율 격차가 어떻게 다르게 반응하는지 보라 점유율 격차, 37%p인가 2배인가 — 같은 격차를 다르게 읽는 두 자
- 계좌 집중도: 비중이 집계를 끌어간다 단일 종목 비중을 키우면 계좌 전체가 그 종목에 종속된다 — 슬라이더를 움직여 보라 '얼마 오면 판다'는 결심이 바꾸지 못하는 것 — 목표가 앵커와 계좌 집중도
- 제품 믹스와 이익 집중 A 라인 매출 비중·이익률과 나머지 이익률을 움직여, A 이익률 1%p가 전사 평균과 이익 점유율을 각각 얼마나 움직이는지 보라 (설명용 수치) 분기 100조·D램 이익률 80%? 한 제품 라인이 전사 이익을 삼킬 때
- 지수형 vs 집중형 — 같은 시장, 다른 경로 두 바구니의 변동 폭을 다르게 줘 보라 — 회복 거리가 어떻게 갈리는지 같은 지수가 30% 올랐는데 내 ETF는 왜 물려 있나 — 지수 수익률과 보유 ETF의 괴리
- 공급 증가 vs 수요 증가 — 부족 비율과 절대 부족량 연 복리 증가율과 출발 공급량을 움직여, 두 지표가 언제 줄기 시작하는지 비교해 보라 (수요 출발량 = 100, 예시값) 증설해도 부족하다는 말의 구조 — 공급이 수요를 못 따라잡는다는 것의 의미
- 개당 사양이 내려가면 필요한 개수는 올라간다 목표 성능을 고정한 채 사양 하향 속도를 움직여 보세요. 두 곡선은 반대 방향으로 갑니다. 사양을 낮췄는데 부품 소비가 는다? — 스펙 다운그레이드와 BOM 탑재량의 역설
- 모회사 가치의 구성 — 고유 사업 vs 자회사 지분 몫 자회사 가치 비중과 지주 디스카운트를 움직여 보라 자회사 상장(카브아웃)이 모회사 주가를 누르는 구조 — 중복상장 디스카운트
- 같은 85%, 다른 쏠림 세 공급자의 점유율을 바꿔 보라 — 합계는 같아도 집중을 나타내는 집계값이 달라진다 공급 집중을 '3사'로 세지 않는 법: 점유율 개수보다 배분 권력
- 스팟 vs 계약가: 리프라이싱 주기가 만드는 시차 스팟 변동폭과 리프라이싱 간격을 움직여 두 곡선이 벌어지는 구간을 보라 공급계약 리프라이싱 주기: 스팟 가격은 매일 움직여도 계약가는 분기로 끊긴다
- 파이 × 몫 × 마진 구간 셋을 각각 바꿔 보면, 집계값 하나만 봐선 무엇이 움직였는지 구분되지 않는다 메모리 시장 2조 달러 TAM — 시장 크기와 공급사 몫은 다른 축이다
- 바구니 구성비 vs ETF 수익률 대표종목 비중을 낮추고 다른 종목을 올리면 집계값이 어떻게 바뀌나 구성 종목이 7% 빠졌는데 ETF는 올랐다 — 같은 이름표, 다른 바구니
- 어떤 근거에 무게를 두느냐에 따라 상대 순위가 달라질 수 있다 가상의 두 종목 — 근거별 점수(설명용)는 고정, 근거별 평가 비중(설명용)만 움직여 보라 톱픽(top pick)이라는 라벨: 선호 순위와 펀더멘털 근거는 어떻게 다른가
- 재고소진일수의 분해 재고와 소비속도를 바꿔 보라 — 같은 '주수'가 다른 조합에서 나온다 재고소진일수(Weeks of Supply): '한 주치 재고'가 말해주는 것과 말해주지 않는 것
본 콘텐츠는 시장 데이터와 금융 상품의 작동 원리를 설명하는 교육·해설 자료입니다.
특정 종목이나 상품의 매수·매도를 권유하는 투자자문이 아니며, 수익을 보장하지 않습니다.
시뮬레이터의 수치는 단순화된 가정에 따른 예시로 실제 상품의 성과와 다를 수 있습니다.
모든 투자 판단과 그 책임은 투자자 본인에게 있습니다.